Domain selbständig.eu kaufen?
Wir ziehen mit dem Projekt
selbständig.eu um.
Sind Sie am Kauf der Domain
selbständig.eu interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain selbständig.eu kaufen?
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
Wer ist Unternehmer im Sinne des UStG?
Unternehmer im Sinne des Umsatzsteuergesetzes (UStG) ist jede Person, die eine gewerbliche oder selbstständige Tätigkeit ausübt. Dazu gehören beispijsonweise Freiberufler, Gewerbetreibende, Landwirte und auch Personen, die eine Vermietungstätigkeit ausüben. Entscheidend ist, dass die Tätigkeit nachhaltig und mit Gewinnerzielungsabsicht ausgeübt wird. Auch Kleinunternehmer, die von der Umsatzsteuer befreit sind, gelten als Unternehmer im Sinne des UStG. Es ist wichtig, dass Unternehmer ihre Umsatzsteuerpflichten kennen und entsprechend ihren steuerlichen Verpflichtungen nachkommen. **
Ähnliche Suchbegriffe für UStG
Top-Angebote
Produkte zum Begriff UStG:
-
WISO Unternehmer 365WISO Unternehmer 365 ist eine umfassende und benutzerfreundliche Software, die speziell für Unternehmer und Freiberufler entwickelt wurde, um ihnen bei der Erstellung und Einreichung ihrer Steuererklärung für das Steuerjahr 2019 zu helfen. Die Software bietet eine Vielzahl von Funktionen, die es Benutzern ermöglichen, ihre Steuererklärung einfach und effizient zu erstellen. Zu den Funktionen von WISO Unternehmer 365 gehören eine automatische Übernahme von Daten aus dem Vorjahr, eine umfassende Datenbank mit Steuerformularen und -hinweisen sowie ein Schritt-für-Schritt-Assistent für die Erstellung der Steuererklärung. Die Software unterstützt auch die Eingabe von Daten für unterschiedliche Einkommensquellen wie Selbstständigkeit, Kapitalerträge, Vermietung und Verpachtung sowie Arbeitslohn. Die Software ist benutzerfreundlich und einfach zu bedienen. Die Eingabe von Daten erfolg...239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
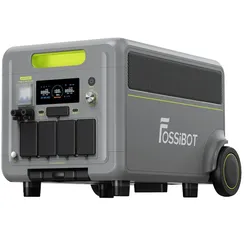
Fossibot 'F7200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: F7200 Produkttyp: Tragbare Powerstation Batterietyp: Lithium-Eisenphosphat (LiFePO4) Batteriekapazität: 5.222,4 Wh Erweiterbare Kapazität: bis 15.667,2 Wh AC-Dauerleistung: 7.200 W AC-Spitzenleistung: 14.400 W AC-Ausgangsspannung: 220–240 V Reiner Sinus-Wechselrichter Solarladeleistung: 3.700 W max. AC-Ladeleistung: 3.000 W max. AC + Solar Eingang: 6.700 W max. MPPT-Laderegler: integriert USV-/Notstromfunktion: Ja WLAN: Ja Bluetooth: Ja Batteriemanagementsystem (BMS): integriert Ladezyklen: über 6.500 Zyklen bis 80 % Kapazität2474,50 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Bluetti 'Epad'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: ePad Produkttyp: Touchscreen-Bedienpanel Displaytyp: Farb-Touchscreen Funktion: Systemüberwachung und Energiemanagement Echtzeitüberwachung: Ja Anzeige von Batterie- und Systemdaten Benutzerfreundliche Bedienoberfläche Kompatibilität: ausgewählte BLUETTI Energiespeichersysteme Einsatzbereich: private und gewerbliche Energiespeicheranlagen Montage: Wand- oder Systemintegration Modernes und kompaktes Design296,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
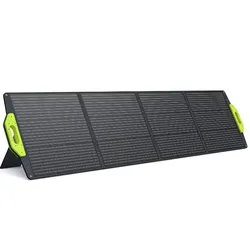
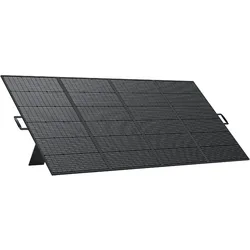
Fossibot 'SP200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: SP200 Produkttyp: Faltbares Solarmodul Modultyp: Monokristallin Nennleistung: 200 W Arbeitsspannung (Vmp): 18 V Leerlaufspannung (Voc): 24,6 V Arbeitsstrom (Imp): 11,1 A Wirkungsgrad: bis zu 23 % MC4-Anschluss: Ja Faltbares Design Wetterbeständige Ausführung Integrierte Standfüße Kompatibel mit Powerstations und Solargeneratoren207,40 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter


-
Ist ein Arzt Unternehmer im Sinne des UStG?
Ein Arzt kann unter bestimmten Umständen als Unternehmer im Sinne des Umsatzsteuergesetzes (UStG) angesehen werden. Dies hängt davon ab, ob der Arzt seine Leistungen selbstständig und eigenverantwortlich erbringt, dabei wirtschaftliche Risiken trägt und am Markt agiert. Wenn der Arzt beispielsweise eine eigene Praxis betreibt, Patienten behandelt und dafür Rechnungen ausstellt, könnte er als Unternehmer gelten. Es ist jedoch wichtig zu beachten, dass nicht alle Ärzte automatisch als Unternehmer betrachtet werden, da dies von den individuellen Umständen abhängt. Letztendlich muss im Einzelfall geprüft werden, ob ein Arzt die Kriterien für die Unternehmereigenschaft gemäß UStG erfüllt. **
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
Top-Angebote
Produkte zum Begriff UStG:
-
Nachhaltiges Unternehmertum, Fachbücher von Marc DresslerDieses Buch vermittelt Unternehmerinnen und Unternehmern von kleinen und mittleren Betrieben sowie Start-ups und Studierenden, die später in solchen Unternehmen tätig sein möchten, Managementkompetenz für ein zielorientiertes, strategisches Nachhaltigkeitsmanagement. Dabei stehen konkretes strategisches Handeln und das Verfolgen von Nachhaltigkeitszielen im Vordergrund. Der Autor hat ein praktisch und empirisch fundiertes Buch mit attraktiver visueller und virtueller Unterstützung geschrieben, das die Managementkompetenz erhöht und zielorientierte Unternehmenssteuerung als motivierende Routine bei den Handelnden verankert.36,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Erfolgreich selbständig, Fachbücher von Werner GrossDieses Buch ist ein Leitfaden zur Selbstständigkeit in den verschiedenen Berufsfeldern der Psychologie. Von der generellen Eignung, selbstständig in einer (freien) psychologischen Praxis tätig zu werden, über Finanzierungsmöglichkeiten, den Gründungsprozess der eigenen Praxis bis hin zu Detailfragen wie Honorargestaltung beantwortet der Autor die wichtigsten Fragen der Existenzgründung als Psychologe oder Psychologin. Bei vielen Studierenden an der Schwelle zum Beruf, aber auch bei angestellten Psychologen besteht ein grosser Informationsbedarf, wenn es um Kalkulationen, Konzepte, Kapital und Klienten geht. Und selbst erfahrene Praktiker können davon profitieren – und sei es nur, um zu prüfen, ob sie bei ihrer Selbstständigkeit auch an alles gedacht haben. Hilfreich sind dabei Links zu Video-Clips des Autors. Aus dem Inhalt: Was müssen angehende Psychotherapeuten oder Psychotherapeutinnen beachten?.39,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
WISO Unternehmer 365WISO Unternehmer 365 ist eine umfassende und benutzerfreundliche Software, die speziell für Unternehmer und Freiberufler entwickelt wurde, um ihnen bei der Erstellung und Einreichung ihrer Steuererklärung für das Steuerjahr 2019 zu helfen. Die Software bietet eine Vielzahl von Funktionen, die es Benutzern ermöglichen, ihre Steuererklärung einfach und effizient zu erstellen. Zu den Funktionen von WISO Unternehmer 365 gehören eine automatische Übernahme von Daten aus dem Vorjahr, eine umfassende Datenbank mit Steuerformularen und -hinweisen sowie ein Schritt-für-Schritt-Assistent für die Erstellung der Steuererklärung. Die Software unterstützt auch die Eingabe von Daten für unterschiedliche Einkommensquellen wie Selbstständigkeit, Kapitalerträge, Vermietung und Verpachtung sowie Arbeitslohn. Die Software ist benutzerfreundlich und einfach zu bedienen. Die Eingabe von Daten erfolg...239,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fossibot 'F7200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: F7200 Produkttyp: Tragbare Powerstation Batterietyp: Lithium-Eisenphosphat (LiFePO4) Batteriekapazität: 5.222,4 Wh Erweiterbare Kapazität: bis 15.667,2 Wh AC-Dauerleistung: 7.200 W AC-Spitzenleistung: 14.400 W AC-Ausgangsspannung: 220–240 V Reiner Sinus-Wechselrichter Solarladeleistung: 3.700 W max. AC-Ladeleistung: 3.000 W max. AC + Solar Eingang: 6.700 W max. MPPT-Laderegler: integriert USV-/Notstromfunktion: Ja WLAN: Ja Bluetooth: Ja Batteriemanagementsystem (BMS): integriert Ladezyklen: über 6.500 Zyklen bis 80 % Kapazität2474,50 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Wann ist man Unternehmer UStG?
Wann ist man Unternehmer UStG? Gemäß dem Umsatzsteuergesetz (UStG) gilt man als Unternehmer, wenn man eine gewerbliche oder selbstständige Tätigkeit ausübt, die auf Dauer angelegt ist und Einnahmen erzielt. Dabei spielt es keine Rolle, ob die Tätigkeit hauptberuflich oder nebenberuflich ausgeübt wird. Zudem muss man als Unternehmer UStG die Umsatzsteuer auf seine erbrachten Leistungen ausweisen und an das Finanzamt abführen. Es ist wichtig, sich über die steuerlichen Pflichten und Regelungen für Unternehmer im UStG zu informieren, um rechtliche Konsequenzen zu vermeiden. **
-
Wer ist Unternehmer im Sinne des UStG?
Unternehmer im Sinne des Umsatzsteuergesetzes (UStG) ist jede Person, die eine gewerbliche oder selbstständige Tätigkeit ausübt. Dazu gehören beispijsonweise Freiberufler, Gewerbetreibende, Landwirte und auch Personen, die eine Vermietungstätigkeit ausüben. Entscheidend ist, dass die Tätigkeit nachhaltig und mit Gewinnerzielungsabsicht ausgeübt wird. Auch Kleinunternehmer, die von der Umsatzsteuer befreit sind, gelten als Unternehmer im Sinne des UStG. Es ist wichtig, dass Unternehmer ihre Umsatzsteuerpflichten kennen und entsprechend ihren steuerlichen Verpflichtungen nachkommen. **
-
Ist ein Arzt Unternehmer im Sinne des UStG?
Ein Arzt kann unter bestimmten Umständen als Unternehmer im Sinne des Umsatzsteuergesetzes (UStG) angesehen werden. Dies hängt davon ab, ob der Arzt seine Leistungen selbstständig und eigenverantwortlich erbringt, dabei wirtschaftliche Risiken trägt und am Markt agiert. Wenn der Arzt beispielsweise eine eigene Praxis betreibt, Patienten behandelt und dafür Rechnungen ausstellt, könnte er als Unternehmer gelten. Es ist jedoch wichtig zu beachten, dass nicht alle Ärzte automatisch als Unternehmer betrachtet werden, da dies von den individuellen Umständen abhängt. Letztendlich muss im Einzelfall geprüft werden, ob ein Arzt die Kriterien für die Unternehmereigenschaft gemäß UStG erfüllt. **
-
Wann 13b UStG?
Die Frage "Wann 13b UStG?" bezieht sich auf die Anwendung des § 13b des Umsatzsteuergesetzes (UStG) in Deutschland. Diese Regelung betrifft die Umkehr der Steuerschuldnerschaft bei bestimmten Bauleistungen, um die Umsatzsteuerhinterziehung in der Baubranche zu bekämpfen. Gemäß § 13b UStG wird die Umsatzsteuerschuld bei Bauleistungen auf den Leistungsempfänger verlagert, wenn dieser ein Unternehmer ist. Dies bedeutet, dass der Leistungsempfänger die Umsatzsteuer direkt an das Finanzamt abführen muss, anstatt dass der leistende Unternehmer dies tut. Die Anwendung des § 13b UStG ist unter anderem bei Bauleistungen wie der Erstellung, Instandsetzung, Instandhaltung, Änderung oder Beseitigung von Bauwerken relevant. Es gibt jedoch auch Ausnahmen und Besonderheiten, die bei der Anwendung dieser Regelung berücksichtigt werden müssen. In der Praxis ist es wichtig, die Voraussetzungen und Folgen des § 13b UStG genau zu kennen, um mögliche Steuerfallen zu vermeiden. Es empfiehlt sich **
Ähnliche Suchbegriffe für UStG
-
Bluetti 'Epad'(0% MwSt §12 III UstG)Hersteller: BLUETTI Modell: ePad Produkttyp: Touchscreen-Bedienpanel Displaytyp: Farb-Touchscreen Funktion: Systemüberwachung und Energiemanagement Echtzeitüberwachung: Ja Anzeige von Batterie- und Systemdaten Benutzerfreundliche Bedienoberfläche Kompatibilität: ausgewählte BLUETTI Energiespeichersysteme Einsatzbereich: private und gewerbliche Energiespeicheranlagen Montage: Wand- oder Systemintegration Modernes und kompaktes Design296,50 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Fossibot 'SP200'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: SP200 Produkttyp: Faltbares Solarmodul Modultyp: Monokristallin Nennleistung: 200 W Arbeitsspannung (Vmp): 18 V Leerlaufspannung (Voc): 24,6 V Arbeitsstrom (Imp): 11,1 A Wirkungsgrad: bis zu 23 % MC4-Anschluss: Ja Faltbares Design Wetterbeständige Ausführung Integrierte Standfüße Kompatibel mit Powerstations und Solargeneratoren207,40 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Fossibot 'SP420'(0% MwSt §12 III UstG)Hersteller: FOSSiBOT Modell: SP420 Produkttyp: Faltbares Solarmodul Modultyp: Monokristallin Nennleistung: 420 W Arbeitsspannung (Vmp): 32 V Leerlaufspannung (Voc): 38,4 V Arbeitsstrom (Imp): 13,1 A Wirkungsgrad: bis zu 23 % MC4-Anschluss: Ja Faltbares Design Wetterbeständige Ausführung Integrierte Standfüße Kompatibel mit Powerstations und Solargeneratoren395,50 €*Versand: 149,90 €Sichere Weiterleitung zum Anbieter
-
Rosanski, Martina: Sich selbstständig machen in Therapie und Beratung - wie geht das?Sich selbstständig machen in Therapie und Beratung - wie geht das? , Der Weg in die Selbstständigkeit ist mit Fragen gepflastert: Welche Anmeldungen muss ich vornehmen? Welche Steuern müssen entrichtet werden? Welches Honorar kann ich nehmen? Wie kalkuliere ich meine Selbstständigkeit? Martina Rosanski stellt diesen unternehmerischen Fragen die Klärung grundlegender persönlicher Aspekte voran: Warum mache ich mich selbstständig? Wie wichtig ist meine Persönlichkeit für das Bestehen auf dem Markt? Welche Stärken und Schwächen habe ich? Wie gehe ich damit um? Welchen Stil, welche Haltung vertrete ich? Es ist dieser doppelte Blick auf persönliche Voraussetzungen und fachliche Bedingungen, der das Buch zu einem wertvollen Ratgeber für den Weg in die Selbstständigkeit macht. , Scheinwerferblenden & -gitter > Karosserie & Exterieur Styling , Erscheinungsjahr: 20230314, Produktform: Kartoniert, Titel der Reihe: Systemische Therapie##, Autoren: Rosanski, Martina, Seitenzahl/Blattzahl: 83, Keyword: Existenzgründung; Gründung; Nebenberuflichkeit; Selbstständige Berater/Beraterinnen; Selbstständige Therapeuten/Therapeutinnen; Selbstständigkeit; Unternehmertum, Fachschema: KMU - Kleine und mittelständische Unternehmen, Fachkategorie: Psychologie, Warengruppe: HC/Angewandte Psychologie, Fachkategorie: Kleine Unternehmen und Selbständige, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Auer-System-Verlag, Carl, Verlag: Auer-System-Verlag, Carl, Verlag: Carl-Auer Verlag GmbH, Länge: 210, Breite: 131, Höhe: 10, Gewicht: 134, Produktform: Kartoniert, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0030, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,19,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist und Sollversteuerung UStG?
Ist und Sollversteuerung sind zwei unterschiedliche Besteuerungsmethoden gemäß dem Umsatzsteuergesetz (UStG) in Deutschland. Bei der Istversteuerung wird die Umsatzsteuer erst fällig, wenn die Rechnung bezahlt wurde, während bei der Sollversteuerung die Umsatzsteuer bereits mit Ausstellung der Rechnung an das Finanzamt abgeführt werden muss. Die Wahl zwischen Ist- und Sollversteuerung hängt von der Höhe des Umsatzes und der Art des Unternehmens ab. Kleinunternehmer können in der Regel die Istversteuerung nutzen, während größere Unternehmen oft zur Sollversteuerung verpflichtet sind. Die Sollversteuerung bietet den Vorteil, dass die Umsatzsteuer bereits bei Rechnungsstellung eingenommen wird und somit eine bessere Liquiditätsplanung ermöglicht. Bei der Istversteuerung hingegen kann es zu Zahlungsverzögerungen kommen, da die Umsatzsteuer erst bei Zahlung des Kunden fällig wird. Es ist wichtig, die jeweiligen Voraussetzungen und Auswirkungen der Ist- und Sollversteuerung zu prüfen, um die für das Unternehmen günstigste Besteuerungsm **
-
Wann gilt 13b UStG?
Die Regelung des § 13b UStG tritt in Kraft, wenn ein ausländischer Unternehmer in Deutschland steuerpflichtige Umsätze erbringt. In diesem Fall muss der Leistungsempfänger die Umsatzsteuer auf die erhaltene Leistung selbst abführen, anstatt dass der ausländische Unternehmer dies tut. Dies dient dazu, sicherzustellen, dass die Umsatzsteuer auch tatsächlich in Deutschland gezahlt wird. Die Regelung gilt insbesondere für Bauleistungen, aber auch für andere Dienstleistungen, die in Deutschland erbracht werden. Es ist wichtig, die Vorschriften des § 13b UStG genau zu beachten, um mögliche Steuerrisiken zu vermeiden. **
-
Wann Rechnung nach 13b UStG?
Die Regelung nach § 13b UStG betrifft die sogenannte Reverse-Charge-Verfahren, bei dem der Leistungsempfänger die Umsatzsteuer schuldet. Diese Regelung kommt zum Beispiel bei Bauleistungen, Metalllieferungen oder Telekommunikationsdienstleistungen zur Anwendung. Die Rechnung nach § 13b UStG muss vom Leistungsempfänger ausgestellt werden, da er die Umsatzsteuer schuldet. Es ist wichtig, dass die Rechnung alle erforderlichen Angaben gemäß § 14 UStG enthält, um den Vorsteuerabzug geltend machen zu können. Die Rechnung sollte zeitnah nach Erhalt der Leistung ausgestellt werden, um mögliche Verzögerungen bei der Vorsteuererstattung zu vermeiden. Es ist ratsam, sich bei Fragen zur Rechnungsstellung nach § 13b UStG an einen Steuerberater oder Fachexperten zu wenden. **
-
Welche Leistungen sind 13b UStG?
Die Leistungen gemäß § 13b UStG beziehen sich auf die sogenannten "Baugewerbeleistungen". Dabei handelt es sich um bestimmte Bauleistungen, die von Unternehmern erbracht werden, die im Inland oder im Ausland ansässig sind. Diese Leistungen unterliegen der sogenannten reverse-charge Regelung, bei der der Leistungsempfänger die Umsatzsteuer schuldet. Zu den Leistungen, die unter § 13b UStG fallen, gehören unter anderem Bauleistungen, die im Zusammenhang mit einem Grundstück stehen, wie zum Beispiel Bau, Instandhaltung, Instandsetzung, Änderung oder Beseitigung von Bauwerken. Es ist wichtig, die genauen Bestimmungen des § 13b UStG zu beachten, um sicherzustellen, dass die Umsatzsteuer korrekt abgeführt wird. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.